

Zdravotní pojištění v Německu: Co musí vědět čeští zaměstnanci a pendleři
Publikováno: 24. června 2019, aktualizováno: 23. září 2026 – Začnete-li pracovat v Německu na německou pracovní smlouvu, zpravidla se na vás začne vztahovat také německý systém sociálního a zdravotního pojištění. Pro české zaměstnance a zejména pendlery to ale neznamená, že by přišli o možnost chodit k lékaři v České republice. Díky formuláři S1 mohou za určitých podmínek čerpat zdravotní péči v obou zemích.
Právě zdravotní pojištění patří k věcem, které je potřeba vyřešit hned při nástupu do práce v Německu. Německou zdravotní pojišťovnu označuje pojem Krankenkasse a na rozdíl od Česka si zaměstnanec může z většího počtu zákonných pojišťoven vybrat.
Kde budete zdravotně pojištěni, když pracujete v Německu?
V Evropské unii platí základní pravidlo, že člověk podléhá systému sociálního zabezpečení pouze jednoho členského státu. Pokud bydlíte v Česku, ale pracujete jako zaměstnanec pouze v Německu, zpravidla se na vás vztahují německé předpisy. Nezáleží přitom pouze na občanství ani na tom, kde máte trvalé bydliště. Rozhodující je především místo výkonu výdělečné činnosti. Evropská pravidla proto u člověka, který bydlí v Česku a pracuje v Německu, obvykle určují jako příslušný stát Německo.
Svoji českou zdravotní pojišťovnu musíte o zahájení výdělečné činnosti v jiném státě EU informovat. VZP například uvádí lhůtu osm dnů a požaduje také vrácení českého průkazu zdravotního pojištění. Pokud pracujete současně ve více státech, jste zaměstnaní v jedné zemi a podnikáte v jiné nebo se vaše pracovní situace jinak překrývá, pravidla mohou být odlišná. V takovém případě se příslušnost k systému sociálního zabezpečení posuzuje individuálně a může být potřeba také formulář A1.
Německá Krankenkasse: zákonné, nebo soukromé pojištění?
Německo používá duální systém zdravotního pojištění. Vedle zákonného zdravotního pojištění GKV – Gesetzliche Krankenversicherung existuje také soukromé zdravotní pojištění PKV – Private Krankenversicherung. Většina běžných zaměstnanců pracujících v Německu spadá do zákonného zdravotního pojištění. V roce 2026 jsou povinně pojištěni v GKV zejména zaměstnanci s příjmem nad hranicí Minijobu a zároveň do roční hranice příjmu 77 400 eur.
Při překročení této hranice může zaměstnanec za splnění podmínek zůstat dobrovolně v zákonném systému, případně přejít do soukromého zdravotního pojištění. Pro naprostou většinu českých pracovníků zaměstnaných například ve výrobě, logistice, řemeslech nebo dopravě proto připadá v úvahu právě zákonná Krankenkasse.
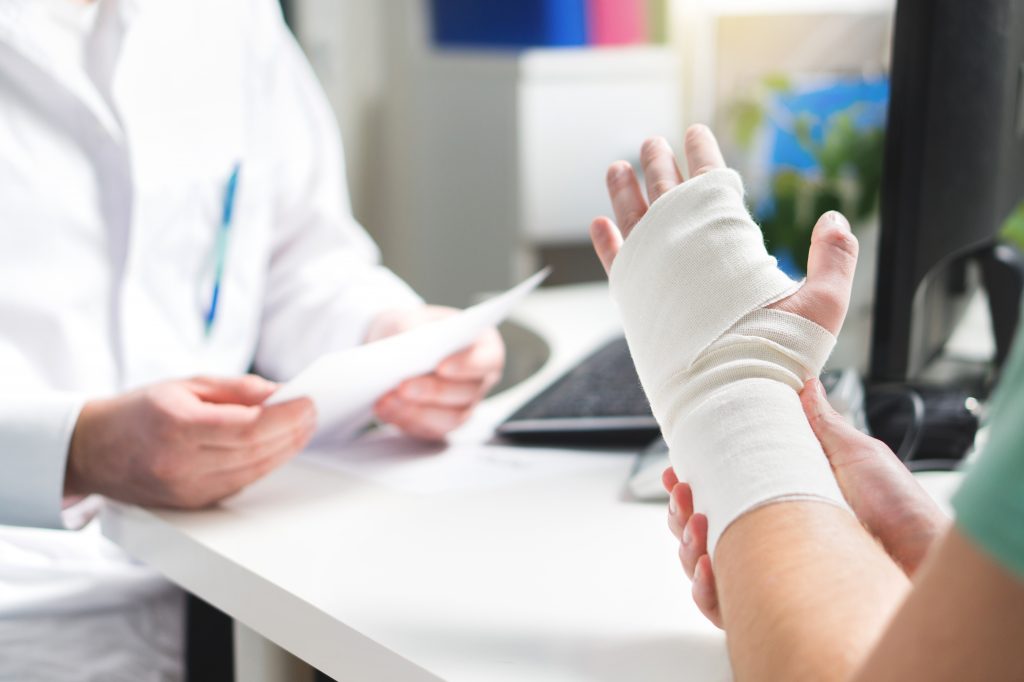
Ilustrační obrázek. Zdroj: Shutterstock
Kolik stojí zdravotní pojištění v Německu v roce 2026?
Základní sazba zákonného zdravotního pojištění činí v roce 2026 14,6 % z příjmů podléhajících pojistnému. Náklady se dělí mezi zaměstnance a zaměstnavatele. K této sazbě se připočítává ještě Zusatzbeitrag, tedy dodatečný příspěvek, jehož výši si jednotlivé Krankenkasse stanovují samy. Také tento příspěvek si zaměstnavatel a zaměstnanec dělí. Právě rozdílný Zusatzbeitrag je jedním z důvodů, proč může mít výběr Krankenkasse finanční význam.
Do výpočtu zdravotního pojištění se v roce 2026 započítává příjem maximálně do takzvané Beitragsbemessungsgrenze 69 750 eur ročně, tedy 5 812,50 eur měsíčně. Vedle zdravotního pojištění se zaměstnanci v Německu vztahuje také pojištění dlouhodobé péče Pflegeversicherung.
Jak si vybrat Krankenkasse v Německu?
Zákonné Krankenkasse poskytují základní rozsah zdravotní péče stanovený zákonem. Lišit se ale mohou například výší Zusatzbeitragu, bonusovými programy, nabídkou nadstandardních preventivních služeb, dostupností poboček nebo zákaznickým servisem. V Německu působilo k 1. lednu 2026 celkem 93 zákonných zdravotních pojišťoven, přičemž ne každá je otevřena zaměstnancům ve všech spolkových zemích. Při výběru proto sledujte především:
- zda je Krankenkasse dostupná ve spolkové zemi, kde pracujete,
- výši jejího Zusatzbeitragu,
- dostupnost poboček a zákaznické podpory,
- aplikaci a online služby,
- bonusové programy,
- příspěvky na prevenci, sport nebo další zdravotní služby.
Aktuální seznam zdravotních pojišťoven a jejich Zusatzbeiträge zveřejňuje GKV-Spitzenverband. Například v Sasku jsou mezi dostupnými pojišťovnami AOK PLUS, BARMER, DAK-Gesundheit a řada dalších celostátních i regionálních Krankenkasse. Podrobněji výběr rozebíráme v článku Jak vybrat Krankenkasse v Německu.
Čeští pendleři potřebují formulář S1
Jestliže bydlíte v České republice, ale pracujete v Německu a vracíte se domů zpravidla každý den nebo alespoň jednou týdně, považují vás evropské předpisy v oblasti sociálního zabezpečení za přeshraničního pracovníka. Zdravotně jste obvykle pojištěni v Německu, ale máte právo čerpat zdravotní péči také v České republice. K tomu slouží dokument S1, dříve známý jako formulář E106.
O formulář S1 požádáte svoji německou Krankenkasse a následně jej zaregistrujete u zdravotní pojišťovny v České republice. Česká zdravotní pojišťovna vás následně eviduje jako osobu pojištěnou v jiném členském státě a vydá vám doklad opravňující k čerpání zdravotní péče v Česku. Evropská pravidla dávají přeshraničním pracovníkům právo na zdravotní péči jak v zemi pojištění, tak v zemi bydliště. To je podstatný rozdíl oproti evropskému průkazu EHIC, který je určen především pro nezbytnou zdravotní péči během dočasného pobytu v jiné zemi. S1 řeší situaci, kdy v jednom státě skutečně bydlíte, ale zdravotně jste pojištěni v jiném.
Můžete chodit k českému i německému lékaři?
Ano. Pokud jako přeshraniční pracovník bydlíte v Česku, pracujete v Německu a máte správně zaregistrovaný dokument S1, máte nárok na zdravotní péči v obou státech. V Německu využíváte péči jako pojištěnec své německé Krankenkasse. V České republice čerpáte zdravotní péči podle českých pravidel na náklady příslušné německé pojišťovny. Náklady si následně instituce mezi sebou vypořádají.
To ale neznamená, že automaticky získáte všechny bonusy a preventivní příspěvky, které česká zdravotní pojišťovna nabízí vlastním českým pojištěncům. Podmínky bonusových programů je proto potřeba ověřit přímo u konkrétní pojišťovny.
Mohou být přes vás pojištěny také děti nebo partner?
Rodinné pojištění v přeshraniční situaci není automatické a závisí na situaci celé rodiny. Pokud druhý rodič pracuje v České republice a je zde zdravotně pojištěný, mohou být děti pojištěny prostřednictvím českého systému. Pokud druhý rodič nepracuje nebo pracuje ve stejné zemi jako vy, mohou se na rodinu vztahovat pravidla země, ve které pracujete. Evropská pravidla v takových situacích používají rovněž dokument S1.
Německé zákonné zdravotní pojištění zároveň zná Familienversicherung, tedy bezplatné rodinné pojištění manželů, registrovaných partnerů a dětí za splnění zákonných podmínek. V roce 2026 činí obecná příjmová hranice pro německou Familienversicherung 565 eur měsíčně, u příjmů z Minijobu 603 eur. U rodin žijících v Česku je ale nutné postupovat podle pravidel koordinace sociálního zabezpečení EU. Proto je vhodné konkrétní situaci nechat potvrdit německou Krankenkasse a českou zdravotní pojišťovnou.

Ilustrační obrázek. Zdroj: Shutterstock
Co se stane se zdravotním pojištěním po skončení práce v Německu?
Skončením německého pracovního poměru je potřeba řešit také další zdravotní pojištění. U českého pendlera, který po úplném skončení zaměstnání v Německu zůstává bydlet v České republice, se může znovu změnit stát odpovědný za jeho sociální zabezpečení.
Pokud jste přeshraniční pracovník, který se během zaměstnání vracel do Česka denně nebo alespoň jednou týdně, při úplné nezaměstnanosti se o podporu v nezaměstnanosti standardně žádá v zemi bydliště, tedy v České republice. Stát, který vyplácí podporu v nezaměstnanosti, pak zpravidla odpovídá také za další sociální zabezpečení včetně zdravotního pojištění. Po skončení zaměstnání proto:
- informujte německou Krankenkasse,
- informujte českou zdravotní pojišťovnu,
- doložte dobu pojištění v Německu,
- vyřešte, kdo bude nově plátcem zdravotního pojištění v ČR,
- pokud žádáte o podporu v nezaměstnanosti, řešte zároveň registraci na Úřadu práce.
VZP upozorňuje, že při návratu do českého systému je potřeba doložit dobu zdravotního pojištění v zahraničí. Bez tohoto dokladu může zdravotní pojišťovna požadovat zpětné doplacení pojistného.
Lze německou Krankenkasse změnit?
Ano. Pokud jste členem zákonné Krankenkasse, můžete přejít k jiné. V roce 2026 platí standardní minimální doba vázanosti 12 měsíců. Starší informace o povinných 18 měsících už neplatí. Od roku 2021 navíc při běžném přechodu nemusíte starou Krankenkasse sami vypovídat. Podáte žádost u nové zdravotní pojišťovny a ta změnu oznámí té původní. Při zvýšení Zusatzbeitragu vzniká za určitých podmínek zvláštní právo na změnu pojišťovny i před uplynutím standardní doby vázanosti.
Nejčastější otázky o zdravotním pojištění v Německu
Musím mít německou Krankenkasse, když pouze dojíždím z Česka?
Pokud jste zaměstnáni pouze v Německu a vztahují se na vás německé předpisy sociálního zabezpečení, zpravidla ano. Samotné bydliště v České republice vás z německého zdravotního pojištění nevyjímá.
Budu moci dál chodit ke svému lékaři v Česku?
Jako přeshraniční pracovník ano, pokud máte prostřednictvím formuláře S1 nárok řádně zaregistrovaný u české zdravotní pojišťovny.
Je S1 totéž jako evropská kartička EHIC?
Ne. EHIC slouží hlavně k čerpání nezbytné péče při dočasném pobytu v jiné zemi. S1 umožňuje registraci ke zdravotní péči v zemi bydliště, přestože jste pojištěni v jiném státě EU.
Musím se z české zdravotní pojišťovny odhlásit?
Pokud začnete podléhat zdravotnímu pojištění jiného členského státu EU, musíte tuto skutečnost české zdravotní pojišťovně oznámit. Následně se u ní můžete prostřednictvím dokumentu S1 zaregistrovat k čerpání péče v Česku.
Můžu být zdravotně pojištěný zároveň v Česku a Německu?
Podle evropských koordinačních pravidel podléhá člověk v jednom okamžiku právním předpisům sociálního zabezpečení pouze jednoho státu. To ale nebrání tomu, aby měl díky dokumentu S1 nárok na zdravotní péči také v druhé zemi.
Co když pracuji v Německu a zároveň podnikám nebo pracuji v Česku?
Pak už není možné použít jednoduché pravidlo „pracuji v Německu = německé pojištění“. U výdělečné činnosti ve více členských státech se musí určit, kterým právním předpisům podléháte. K potvrzení příslušnosti slouží dokument A1.
Zdravotní pojištění vyřešte hned při nástupu
Německé zdravotní pojištění nemusí být pro českého zaměstnance složité. Při běžném zaměstnání si zvolíte německou Krankenkasse, zaměstnavatel vás přihlásí do systému a jako pendler si prostřednictvím dokumentu S1 zajistíte nárok na zdravotní péči také v České republice. Pozornost věnujte hlavně situacím, kdy pracujete nebo podnikáte současně v několika státech, chcete pojistit rodinné příslušníky nebo vám pracovní poměr v Německu končí. Právě tehdy se může změnit stát, jehož předpisům sociálního zabezpečení podléháte.
Náš blog
Práce v Erzgebirge: Profese a práce v Erzgebirgskreis
Publikováno: 5. října 2026 - Pod názvem Erzgebirge si Češi obvykle představí Krušné hory. V pracovních nabídkách Starke Jobs ale...
Práce svářeče v Německu: Kolik si vyděláte a co musíte umět?
Publikováno: 24. září 2026 - Práce svářeče v Německu patří mezi možnosti, které mohou českým řemeslníkům nabídnout výrazně vyšší výdělek než...
Schlechtwettergeld v Německu: Nárok a výše v roce 2026
Publikováno: 27. srpna 2026 - Práce na stavbě v Německu bývá v zimě nejistá. Mráz, sníh, vytrvalý déšť nebo nedostatek...
Je při hledání práce v Německu nutná fotka do životopisu?
Publikováno: 14. srpna 2026 - Chystáte se poslat životopis německému zaměstnavateli a nevíte, zda do něj vložit fotografii? Z právního...
Stávka v Německu: Musíte dorazit do práce a dostanete zaplaceno?
Publikováno: 8. srpna 2026 - Stávky vlaků, autobusů nebo městské hromadné dopravy dokážou výrazně zkomplikovat cestu do zaměstnání. Pro české...
Kdo je můj zaměstnavatel v Německu?
Publikováno: 2. srpna 2026 - Pracujete každý den v jedné německé firmě, pracovní smlouvu jste ale podepsali s někým jiným?...
Řidič z povolání: práce plná odpovědnosti i jisté budoucnosti
Publikováno: 24. července 2026 - Řidiči z povolání udržují v chodu nákladní i osobní dopravu. Ať už jde o potraviny,...
Prodloužení zkušební doby v Německu: Kdy je možné a jak na to
Publikováno: 10. července 2026 - Zkušební doba patří v Německu k běžné součásti pracovních smluv. Zaměstnavatel i zaměstnanec si během...
Úraz v práci v Německu není vždy pracovní úraz
Publikováno: 6. července 2026 - Úraz v práci si většina lidí představí jako pád ve výrobě, poranění při manipulaci se...
Nástup do práce v Německu vzbuzuje leckdy zbytečné obavy
Publikováno: 5. července 2026 - Práce v Německu láká stále víc Čechů. Není divu. Německý pracovní trh nabízí vyšší mzdy,...
Práce v horku v Německu, práva zaměstnanců a povinnosti zaměstnavatelů
Publikováno: 30. června 2026 - Práce v Německu je pro mnoho českých zaměstnanců lákavá hlavně kvůli vyšším mzdám a stabilním...
Dojíždění do práce v Německu: Kam se vyplatí jezdit?
Publikováno: 24. června 2026, aktualizováno: 17. září 2026 - Za prací do Německa nemusíte nutně odcházet natrvalo. Pro obyvatele českého...
Povýšení v práci v Německu: Mají Češi šanci kariérně růst?
Publikováno: 10. června 2026 - Češi odcházejí do Německa v očekávání vyšších mezd. Ty jsou v Německu stále vyšší než...
Platí ve vaší firmě rovné odměňování zaměstnanců?
Publikováno: 1. června 2026: Systém odměňování zaměstnanců se liší napříč firmami i jednotlivými kulturami. Jak jste ke své mzdě přišli...
Existuje propustka k lékaři v Německu? Tohle potřebujete vědět
Publikováno: 21. května 2026 - Určitě to znáte sami, musíte zajít k doktorovi, jenže ten má ordinační dobou stejnou jako...
Práce ve výrobě v Německu zaměstnává denně tisíce Čechů
Publikováno: 3. května 2026 - Práce ve výrobě v Německu, ale i kdekoli jinde, znamená stát se nejbližší součástí výrobního...
Mechanik v Německu: Kde hledat práci a kolik si vyděláte?
Publikováno: 25. dubna 2026 - Mechanik je pracovník, který montuje, uvádí do provozu, udržuje a opravuje technické systémy, stroje, zařízení...
Jak na správné zrušení pracovního pohovoru
Publikováno: 19. dubna 2026 - Představte si následující situaci: Máte plánovaný pracovní pohovor, ale z nějakého legitimního důvodu se jej...
Ghosting v náboru: Proč se děje a jak se mu vyhnout?
Publikováno: 11. dubna 2026 - Pojem ghosting už jste určitě slyšeli. A vsadila bych se, že jste se s ním...
Podvod nebo neseriózní nabídky práce?
Publikováno: 31. března 2026 - Hledání práce je stresující období samo o sobě, tím spíš, když vás tlačí čas, protože...
Státní svátky v Německu 2026
Publikováno: 20. března 2026 - Nebudeme si nic nalhávat, tušíme, že na tento článek jste zavítali proto, abyste si naplánovali...
Sasko získalo ocenění v kategorii nejpřívětivějších regionů světa
Publikováno: 19. března 2026 - Co se vám vybaví, když se řekne Sasko? Někoho Drážďany, úchvatné město na břehu Labe,...
Práce v Německu 2026: Vyšší náklady i mzdy pracovníků
Publikováno: 12. března 2026 - Také letos se mění některá zákonná pravidla týkající se zaměstnání v Německu. Týkají se také...
Zvýšení minimální mzdy v Německu: Jaké má dopady?
Jak zvýšení minimální mzdy ovlivňuje Německo? Zaměstnance, firmy i pracovní trh Publikováno: 02. března 2026, aktualizováno: 9. září 2026 -...
Minimální mzda v Německu 2026: 13,90 € za hodinu
Minimální mzda v Německu 2026: Aktuální sazba a pravidla Publikováno: 22. února 2026, aktualizováno: 3. září 2026 - Německo dlouhodobě...
Práce ve výrobě v Německu
Publikováno: 13. února 2026, aktualizováno: 1. září 2026 - Práce v Německu ve výrobě patří dlouhodobě mezi nejvyhledávanější možnosti pro...
Bez pracovní smlouvy v Německu lze pracovat, pozor na výjimku
Publikováno: 4. února 2026 - Zatímco v České republice zákon vyžaduje písemnou formu pracovní smlouvy, v Německu je přístup v...
Práce na zkrácený úvazek v Německu
Publikováno: 26. ledna 2026 - Světem našich pracovních povinností hýbe v posledních letech otázka rovnováhy mezi osobním a pracovním životem....
Práce v Německu přes agenturu odolává ekonomickým výkyvům
Publikováno: 15. ledna 2026 - Hledání práce je leckdy běh na dlouhou trať. A hledání práce v Německu je pak...

Co dělat, když skončí nárok na ošetřovné na dítě v Německu
Publikováno: 28. prosince 2025 - Když dítě onemocní, pracující rodič z toho nejásá. Musí totiž řešit dilema, jít do práce...